
KUP i NKUP w 2027 roku: co to jest? Lista i przykłady
BAZA WIEDZY
Bogusław Krupski
Jestem doradcą podatkowym i od lat wspieram przedsiębiorców w księgowości. Pomagam w zakładaniu działalności gospodarczych, wyborze formy opodatkowania i bezpiecznym prowadzeniu rozliczeń.
Artykuł opublikowano 28 stycznia 2026 r. Ostatnia aktualizacja: 9 listopada 2026 r. — treść uwzględnia potwierdzone zasady obowiązujące od 1 stycznia 2027 r.
KUP i NKUP to skróty używane przy rozliczaniu podatku dochodowego. KUP obniżają dochód do opodatkowania, natomiast NKUP nie dają takiego efektu, nawet jeśli wydatek został ujęty w księgach rachunkowych.
O kwalifikacji nie decyduje sama faktura ani nazwa zakupu. Znaczenie mają cel poniesienia wydatku, jego związek z działalnością, dokumentacja oraz wyłączenia wskazane w przepisach.
KUP i NKUP – co to jest?
Co to jest KUP?
KUP, czyli koszty uzyskania przychodów, to wydatki poniesione w celu osiągnięcia przychodów albo zachowania lub zabezpieczenia ich źródła.
Aby wydatek mógł obniżyć dochód do opodatkowania, powinien:
- pozostawać w związku z prowadzoną działalnością,
- mieć racjonalne uzasadnienie gospodarcze,
- być właściwie udokumentowany,
- zostać poniesiony przez podatnika,
- nie znajdować się w katalogu wydatków wyłączonych z kosztów podatkowych.
Nie istnieje jedna zamknięta lista KUP dla wszystkich przedsiębiorców. Ten sam zakup może być kosztem w jednej firmie, a w innej mieć charakter prywatny.
Przykładowo profesjonalny aparat fotograficzny będzie naturalnym kosztem fotografa. Przedsiębiorca prowadzący działalność niezwiązaną ze zdjęciami powinien natomiast wykazać, w jaki sposób aparat służy osiąganiu przychodów.
Co to jest NKUP?
NKUP to koszty niestanowiące kosztów uzyskania przychodów. Są to między innymi wydatki prywatne, zakupy niezwiązane z działalnością oraz koszty wyraźnie wyłączone przez ustawę o PIT albo ustawę o CIT.
NKUP może być rzeczywistym wydatkiem firmy. Nie może jednak obniżyć dochodu do opodatkowania.
W spółce prowadzącej pełne księgi wydatek może zostać ujęty jako koszt bilansowy, a następnie wyłączony przy obliczaniu dochodu podatkowego.
KUP a NKUP – najważniejsze różnice
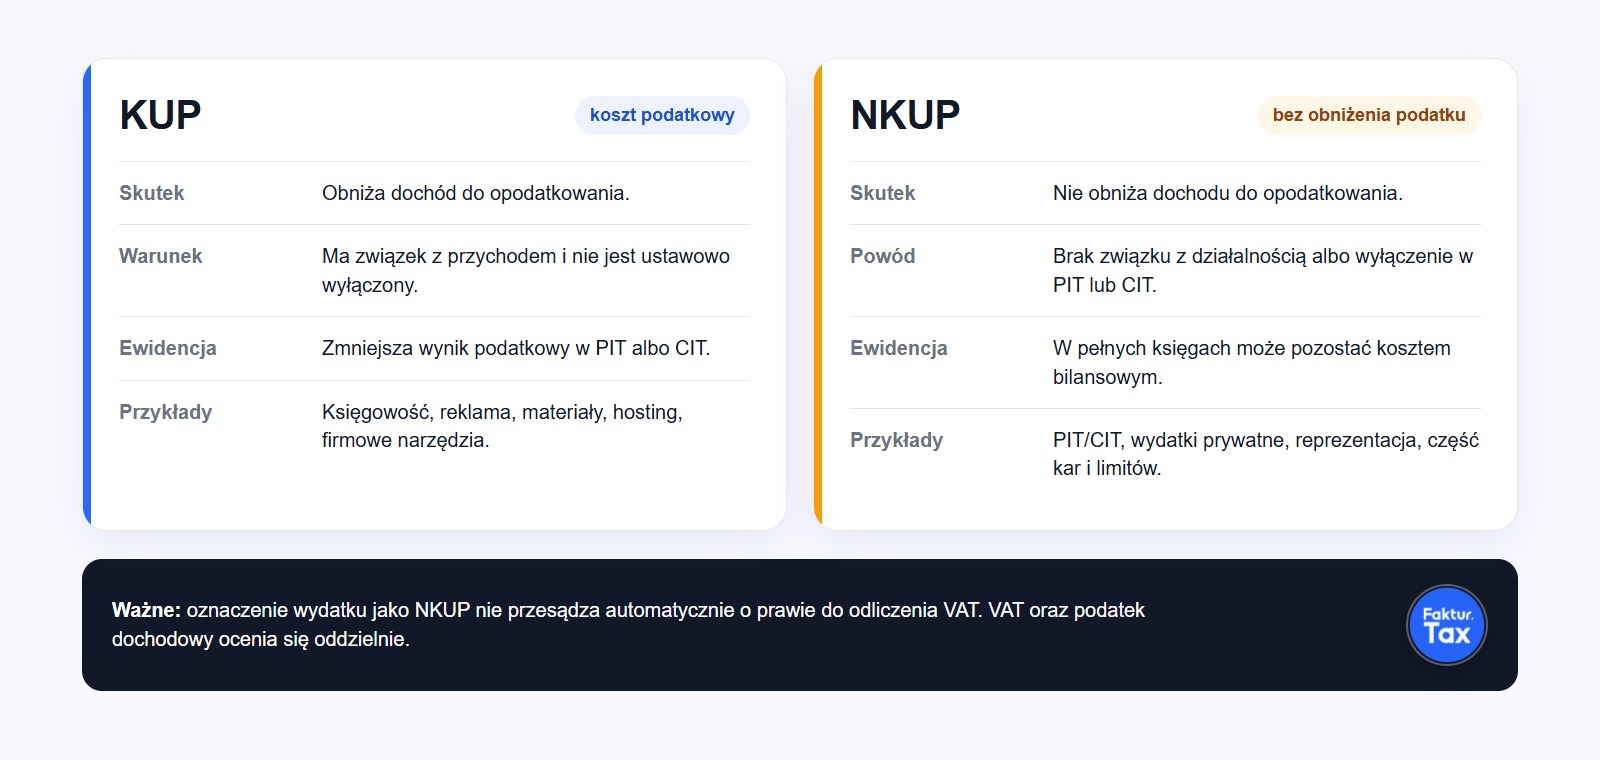 KUP obniża dochód, od którego przedsiębiorca lub spółka oblicza PIT albo CIT. NKUP nie daje takiego efektu.
Koszt bilansowy i koszt podatkowy nie zawsze są tym samym. Różnica ma szczególne znaczenie w pełnej księgowości.
Również odliczenie VAT należy oceniać oddzielnie. Oznaczenie wydatku jako NKUP nie przesądza automatycznie o prawie do odliczenia podatku VAT.
NKUP – lista najczęstszych wydatków
Poniższa lista ma charakter praktyczny, ale nie jest katalogiem zamkniętym. Każdy wydatek należy ocenić na podstawie jego rzeczywistego celu i dokumentacji.
Wydatki prywatne
Zakupy służące osobistym potrzebom przedsiębiorcy albo jego rodziny nie są kosztem podatkowym. Samo podanie firmowego NIP na fakturze nie zmienia prywatnego wydatku w KUP.
Podatek dochodowy i sankcje
Zapłacony PIT albo CIT nie jest kosztem uzyskania przychodów. Do NKUP zalicza się również wiele grzywien, kar administracyjnych i odsetek o charakterze publicznoprawnym.
Kary umowne wymagają natomiast indywidualnej oceny. Przepisy wyłączają określone rodzaje kar i odszkodowań, ale nie każdą karę umowną bez wyjątku.
Koszty reprezentacji
Koszty reprezentacji są wyłączone z KUP. Dotyczy to w szczególności wydatków nastawionych na kreowanie wizerunku firmy przez okazałość lub wystawność.
Nie oznacza to jednak, że każdy posiłek z kontrahentem automatycznie jest NKUP. Znaczenie mają cel spotkania, jego charakter, związek z działalnością i posiadana dokumentacja.
Darowizny
Darowizna co do zasady nie jest bieżącym kosztem prowadzenia firmy. W niektórych przypadkach może podlegać odliczeniu na innych zasadach, ale nie jest to równoznaczne z zaliczeniem jej do KUP.
Zakup środka trwałego
Zakup środka trwałego zwykle nie stanowi jednorazowego KUP. Wydatek rozlicza się poprzez odpisy amortyzacyjne, jeżeli przepisy pozwalają na amortyzację danego składnika majątku.
Nie zawsze jest to zatem trwały NKUP. Często oznacza jedynie rozłożenie kosztu w czasie.
Amortyzacja nieruchomości mieszkalnych
Odpisy amortyzacyjne od budynków i lokali mieszkalnych nie stanowią kosztów uzyskania przychodów. Dotyczy to również nieruchomości wykorzystywanych w działalności gospodarczej.
Płatność gotówką ponad limit
Jeżeli wartość transakcji między przedsiębiorcami przekracza ustawowy limit, a płatność zostanie dokonana bez pośrednictwa rachunku płatniczego, odpowiednia część wydatku nie może być KUP.
Ta zasada nadal obowiązuje w 2027 roku.
KUP i NKUP – konkretne przykłady
Wydatki, które zwykle są KUP
Jeżeli służą działalności i są właściwie udokumentowane, KUP mogą stanowić między innymi:
- usługi księgowe i prawne,
- reklamy internetowe,
- domena, hosting i oprogramowanie,
- towary oraz materiały,
- wynagrodzenia pracowników i współpracowników,
- czynsz za biuro,
- firmowy telefon i internet,
- szkolenia potrzebne w prowadzonej działalności,
- wyposażenie i narzędzia wykorzystywane do świadczenia usług.
Wydatki, które zwykle są NKUP
Do NKUP albo wydatków wymagających szczególnej analizy należą:
- zakupy osobiste,
- PIT lub CIT przedsiębiorcy,
- reprezentacja,
- grzywny i część kar,
- wydatki bez wiarygodnego dokumentu,
- część kosztów samochodu przekraczająca limit,
- amortyzacja nieruchomości mieszkalnych,
- płatności gotówkowe ponad limit transakcji B2B.
Sposób wykorzystania zakupu jest ważniejszy niż jego nazwa. Garnitur najczęściej ma charakter osobisty, ale specjalistyczna odzież ochronna albo strój trwale oznaczony marką firmy mogą spełniać warunki kosztu podatkowego.
Samochód w firmie – KUP i NKUP w 2027 roku
Koszty eksploatacji samochodu
W przypadku samochodu osobowego zakres KUP zależy od sposobu wykorzystywania pojazdu:
- 100% wydatków eksploatacyjnych – samochód służy wyłącznie działalności i spełnione są wymagania dokumentacyjne,
- 75% wydatków eksploatacyjnych – firmowy samochód jest wykorzystywany również prywatnie,
- 20% wydatków eksploatacyjnych – przedsiębiorca używa prywatnego samochodu, którego nie wprowadził do ewidencji środków trwałych.
Proporcje te dotyczą podatku dochodowego. Zasady odliczenia VAT od samochodu należy analizować oddzielnie.
Limity amortyzacji, leasingu i najmu
W 2027 roku zastosowanie mają limity zależne od rodzaju napędu i emisji CO2:
- 225 000 zł – samochód elektryczny albo napędzany wodorem,
- 150 000 zł – samochód spalinowy z emisją CO2 poniżej 50 g/km,
- 100 000 zł – samochód spalinowy z emisją CO2 równą lub wyższą niż 50 g/km.
Jeżeli wartość samochodu przekracza odpowiedni limit, część odpisu amortyzacyjnego albo opłaty leasingowej nie stanowi KUP.
Więcej przykładów znajdziesz w poradniku samochód w firmie – leasing, najem i limity podatkowe.
NKUP a odliczenie VAT
Kwalifikacja wydatku w podatku dochodowym nie przesądza automatycznie o prawie do odliczenia VAT.
Wydatek może być NKUP w PIT albo CIT, a jednocześnie dawać prawo do odliczenia VAT. Możliwa jest również sytuacja odwrotna: wydatek stanowi KUP, ale VAT nie podlega odliczeniu.
W praktyce:
- u czynnego podatnika VAT odliczony VAT nie jest kosztem,
- nieodliczony VAT może zwiększać KUP, jeżeli sam wydatek spełnia warunki kosztu podatkowego,
- u przedsiębiorcy zwolnionego z VAT kosztem jest najczęściej wartość brutto,
- ograniczenia VAT dotyczące samochodów należy stosować niezależnie od limitów w PIT albo CIT.
Co zmienia się od 1 stycznia 2027 roku?
Od 1 stycznia 2027 r. przepisy PIT i CIT nie wyłączają już automatycznie wydatku z kosztów tylko dlatego, że:
- zapłata została przelana na rachunek spoza białej listy,
- płatność została wykonana z pominięciem obowiązkowego mechanizmu podzielonej płatności.
Należy jednak pamiętać o trzech zastrzeżeniach:
- Zmiana dotyczy podatku dochodowego. Nie usuwa pozostałych obowiązków i ryzyk związanych z VAT, białą listą oraz MPP.
- Do płatności wynikających z faktur wystawionych przed 1 stycznia 2027 r. stosuje się wcześniejsze zasady.
- Nadal obowiązuje wyłączenie z KUP tej części kosztu, która przy transakcji objętej limitem została zapłacona bez pośrednictwa rachunku płatniczego.
Szczegółowe omówienie znajdziesz w artykule przelew na konto spoza białej listy od 2027 roku.
Jak sprawdzić, czy wydatek jest KUP?
Przed zaksięgowaniem wydatku odpowiedz na pięć pytań:
- Jaki związek ma zakup z działalnością albo przychodem?
- Czy wydatek ma charakter firmowy, a nie osobisty?
- Czy posiadasz fakturę lub inny wiarygodny dowód?
- Czy przepisy PIT albo CIT nie wyłączają tego wydatku z KUP?
- Czy nie obowiązuje limit, proporcja albo szczególny sposób zapłaty?
W FakturTax pomagamy również oceniać nietypowe koszty, prawidłowo opisywać dokumenty oraz rozdzielać KUP od NKUP przed zamknięciem miesiąca.
FAQ – KUP i NKUP
1. Co to jest KUP?
KUP to gospodarczo uzasadniony i udokumentowany wydatek poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła, który nie został wyłączony przez przepisy. KUP obniża dochód do opodatkowania.
2. Co to jest NKUP?
NKUP to wydatek niestanowiący kosztu uzyskania przychodu. Nie obniża dochodu podatkowego, chociaż w pełnej księgowości może zostać ujęty jako koszt bilansowy.
3. Czy od wydatku NKUP można odliczyć VAT?
Tak, w niektórych przypadkach jest to możliwe. Kwalifikację w PIT lub CIT oraz prawo do odliczenia VAT ocenia się według odrębnych przepisów.
4. Jak księgować NKUP?
W KPiR NKUP nie może zwiększyć kosztów podatkowych. Dokument należy jednak zachować i odpowiednio opisać. W pełnej księgowości wydatek może pozostać kosztem bilansowym, ale trzeba go wyłączyć podczas obliczania dochodu podatkowego.
5. Czy amortyzacja może być NKUP?
Tak. NKUP może być część odpisu przekraczająca limit samochodu osobowego, odpis niespełniający wymogów podatkowych albo odpis dotyczący budynku lub lokalu mieszkalnego.
6. Różnice groszowe – KUP czy NKUP?
Nie istnieje zasada, według której każda różnica groszowa jest automatycznie KUP albo NKUP. Trzeba ustalić jej źródło, związek z firmowym rozrachunkiem i sposób udokumentowania. Sama niska wartość różnicy nie przesądza o jej kwalifikacji.
Cennik Księgowości
Jasne zasady. 0 zł za założenie firmy. Pakiety już od 159 zł netto.
POLECANE
*w połączeniu z usługą księgową
zł*
0
300 zł
KOSZT ZAŁOŻENIA
Zakładasz firmę ?
Załatwimy za Ciebie CEIDG, VAT-R i ZUS w 35 minut. Bez wizyt w urzędach.
Zacznij księgowość z nami już dzisiaj!


FakturTax.pl - Kancelaria Rachunkowo-
Podatkowa S.D.P Sp. z o.o.
ul. Klaudyny Potockiej 25, 60-211 Poznań
REGON 38220906600000
NIP 7792501772
KRS 0000765170
godz. otwarcia biura:
pon.-pt. 7:30 -17:00
Informacje
Rejestracja firmy i księgowość
Strona główna
Cennik Pełna księgowość
Cennik Jednoosobowa firma
Cennik biuro wirtualne
Oferta biura rachunkowego
Certyfikaty
Kariera - Aplikuj
Dlaczego FakturTax ?
biuro rachunkowe Łazarz
biuro rachunkowe Wilda
biuro rachunkowe Piątkowo
biuro rachunkowe Grunwald
biuro rachunkowe Jeżyce
biuro rachunkowe Winogrady
biuro rachunkowe Rataje
biuro rachunkowe Junikowo
Zakładanie firmy
Wybór formy opodatkowania
Biuro rachunkowe
Pełna księgowość
Biuro Wirtualne Poznań
Program do fakturowania
Księgowość Poznań
Regulamin promocji
biuro rachunkowe Grodzisk Wielkopolski
biuro rachunkowe Gniezno
biuro rachunkowe Luboń
biuro rachunkowe Bydgoszcz
biuro rachunkowe Zielona Góra
biuro rachunkowe Swarzędz
biuro rachunkowe Środa Wielkopolska
biuro rachunkowe Murowana Goślina
biuro rachunkowe Poznań i okolice
biuro rachunkowe Gorzów Wielkopolski
Zakres Usług
Dodatkowe usługi
księgowość poznań
założenie działalności gospodarczej
usługi księgowe
księgowość uproszczona
pomoc w założeniu firmy
prowadzenie książki przychodów i rozchodów
mała księgowość
biuro rachunkowe poznań grunwald
księgowość dla lekarzy
księgowość dla organizacji
księgowość dla informatyków
legalizacja zatrudnienia/pobytu/karta pobytu
legalizacja zatrudnienia/pobytu cennik
Biuro rachunkowe
Sprawdź nasze inne artykuły

